Hypotheekadviseur
Patrick van Laarhoven
Assurantieadviseur
Eerste afspraak is altijd gratis
Méér dan Alleen Hypotheekadvies! Ontdek de Sleutel tot Jouw Droomhuis bij De Hypotheekshop Tilburgcentrum 🏡 Jouw persoonlijke hypotheekadviseur staat voor je klaar in Tilburg!
Vraag je je af wat je maximale hypotheek is? Wil je hypotheken vergelijken maar weet je niet waar je moet beginnen? Stap binnen bij De Hypotheekshop Tilburgcentrum, waar wij alle mogelijke hypotheekoplossingen uit binnen- en buitenland voor je bekijken!
🎉 Waarom kiezen voor ons? Bij De Hypotheekshop Tilburgcentrum ben je geen nummer. Je bent een toekomstige huiseigenaar met dromen en vragen. We helpen je niet alleen met het vergelijken van alle mogelijke hypotheken, maar we selecteren ook persoonlijk de beste optie voor jou.
📊 Vragen over je hypotheek? Wij hebben de antwoorden! 'Wat is mijn maximale hypotheek?' 'Wie biedt de laagste rente?' Vraag maar raak! Wij staan klaar om al je vragen te beantwoorden en zelfs meer dan dat.
🎈 Een stap verder We begrijpen dat een hypotheek veel meer is dan cijfertjes en percentages. Het gaat om jouw toekomst, jouw thuis. Daarom gaan wij een stap verder en bieden wij een totaalservice die past bij jouw leven.
Kom langs bij De Hypotheekshop Tilburgcentrum en ervaar wat onafhankelijk hypotheekadvies écht betekent. Jouw droomhuis wacht, en wij hebben de sleutel. 🗝️
Hypotheekadvies voor ondernemers in regio Tilburg
Als ondernemer kan het aanvragen van een hypotheek complex zijn. Inkomen uit loondienst is voorspelbaar, maar bij ondernemers wordt breder gekeken. Wij helpen je om inzicht te krijgen in wat mogelijk is, ook als je een wisselend inkomen hebt. Denk aan de laatste drie
jaarcijfers of prognoses als je korter actief bent.
In regio Tilburg hebben we veel ervaring met ondernemers uit verschillende sectoren. We weten waar geldverstrekkers op letten en begeleiden je door het hele proces, van aanvraag tot akkoord. Zo weet je precies waar je aan toe bent.
Verduurzamen van je woning in Tilburg
Tilburg biedt specifieke subsidies voor verduurzaming, zoals de Stimuleringslening Duurzaam Thuis. Hiermee kun je voordelig investeren in isolatie, zonnepanelen of een warmtepomp. Wij laten zien hoe je deze kosten kunt meefinancieren in je hypotheek. Ook bespreken we hoe je met energiebesparende maatregelen je woningwaarde kunt verhogen. Wist je dat sommige geldverstrekkers extra leenruimte bieden voor
verduurzamingsmaatregelen? Wij kennen de opties en helpen je om maximaal voordeel te halen uit jouw investering.
Je financiële mogelijkheden als starter in Tilburg
De woningmarkt in Tilburg is uitdagend voor starters. Met hoge concurrentie en stijgende huizenprijzen is het belangrijk om precies te weten wat je kunt lenen en hoeveel eigen geld je nodig hebt. Wij helpen je om inzicht te krijgen in je financiële mogelijkheden. Ook kijken we naar slimme oplossingen zoals hulp van ouders, bijvoorbeeld via een schenking of borgstelling. Daarnaast kun je profiteren van de Starterslening van de
gemeente Tilburg, die je nét dat beetje extra kan geven om je eerste woning te kopen.
Wat kost een hypotheekadviseur in Tilburg?
De kosten van hypotheekadvies liggen gemiddeld tussen de €1.500 en €3.500, afhankelijk van je situatie. Maar bij De Hypotheekshop in Tilburg draait het niet alleen om de prijs. Je krijgt een volledig traject dat je helpt tijd, geld en stress te besparen. Wij zorgen voor de best passende hypotheek door ons grote team met vakspecialisten. Of je nu starter, ondernemer of doorstromer bent, we bieden advies op maat. Veel klanten
verdienen de advieskosten snel terug dankzij onze besparingen. Bovendien zijn deze kosten vaak fiscaal aftrekbaar, wat het nog aantrekkelijker maakt.
Zekerheid met Nationale Hypotheek Garantie (NHG)
Een hypotheek met NHG biedt extra zekerheid. Als je onverhoopt te maken krijgt met financiële problemen, zoals een scheiding of werkloosheid, kan NHG helpen voorkomen dat je met een restschuld blijft zitten. Daarnaast profiteer je vaak van een lagere rente, omdat geldverstrekkers minder risico lopen. Wij leggen je uit of je in aanmerking komt en wat de voorwaarden zijn. In Tilburg zijn veel woningen binnen de NHG-grens te financieren,
waardoor deze optie voor starters en doorstromers erg aantrekkelijk is.
Wat kun je doen met de overwaarde van je woning?
De stijgende huizenprijzen in Tilburg zorgen ervoor dat veel huiseigenaren overwaarde hebben opgebouwd. Deze kun je verzilveren en gebruiken voor bijvoorbeeld een verbouwing, de aankoop van een tweede woning of als extra pensioen. Dit kan door je hypotheek te verhogen, over te sluiten of via een opeethypotheek. Wij helpen je de beste optie te kiezen en geven inzicht in de fiscale voordelen, zodat je optimaal profiteert van je
overwaarde.
Daarom kiezen inwoners van Tilburg voor de Hypotheekshop
Bij de Hypotheekshop in Tilburg Centrum hebben we sinds 2002 diepgaande kennis opgebouwd van de lokale woningmarkt. We zijn volledig onafhankelijk, wat betekent dat we niet gebonden zijn aan specifieke geldverstrekkers. Hierdoor kunnen we altijd objectief adviseren.
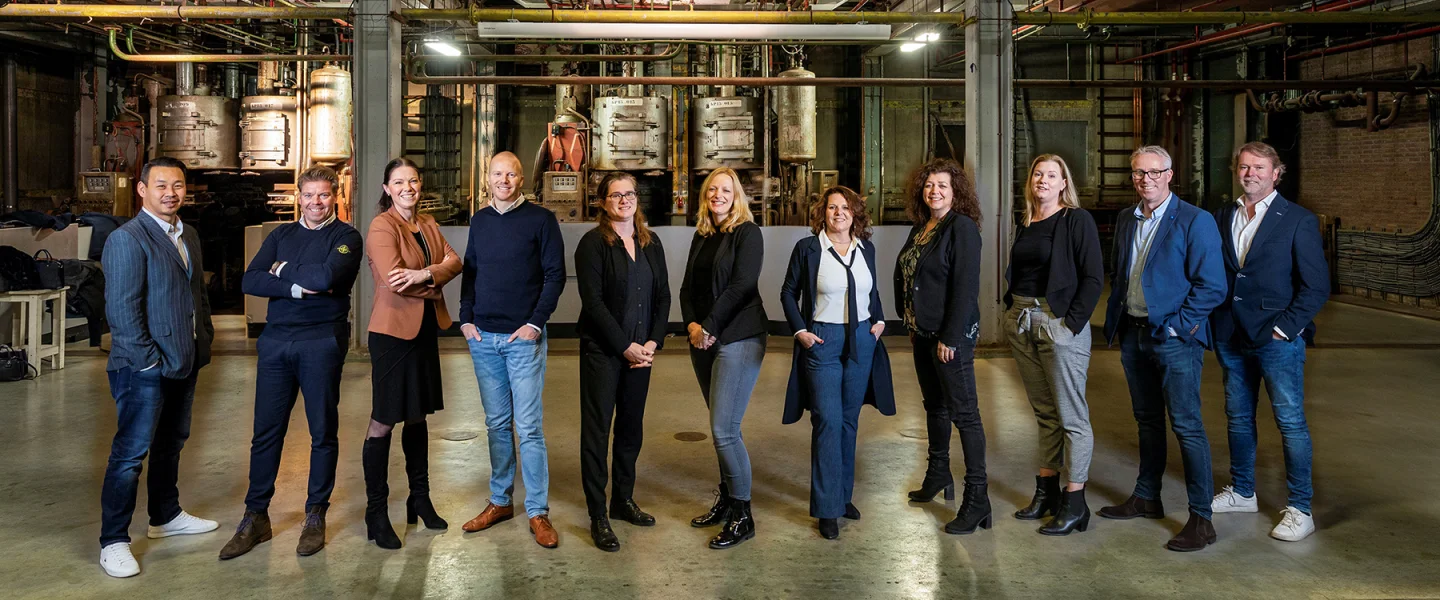
Ons team bestaat uit specialisten in uiteenlopende vakgebieden, van starters tot ondernemers. Dankzij onze jarenlange ervaring en expertise kunnen we snel inspelen op lokale ontwikkelingen en regelgeving, waardoor we oplossingen bieden die naadloos aansluiten op jouw situatie.
Het regelen van een hypotheek duurt gemiddeld 4 tot 6 weken. Dit hangt af van factoren zoals de snelheid waarmee je documenten aanlevert en de beoordeling door de geldverstrekker. Bij De Hypotheekshop in Tilburg zorgen we ervoor dat je precies weet welke stappen nodig zijn en wat je kunt verwachten. Door onze jarenlange ervaring en goede contacten met geldverstrekkers kunnen we het proces vaak versnellen.
Hypotheekadviseur
Hypotheekadviseur
Binnendienst Medewerker
Binnendienst Medewerker
Hypotheekadviseur
Erkend Hypothecair Planner & Register Financieel Echtscheidingsadviseur
Assurantieadviseur
Hypotheekadviseur
Hypotheekadviseur
Hypotheekadviseur
Schade Adviseur
Commercieel Binnendienstmedewerker
Commercieel Binnendienstmedewerker
Commercieel Binnendienstmedewerker
Een hypotheek die bij jouw wensen en persoonlijke situatie past.
Advies over verzekeringen die je nodig hebt bij een koopwoning.
Aandacht voor je financiële gesteldheid na het afsluiten van je hypotheek.
Alles onder één dak: begeleiding van de aankoop van je droomhuis.
Independent mortgage advice to find you the best fitting solution.
Een huis kopen om te verhuren? Kies dan een verhuurhypotheek via De Hypotheekshop.
Als je gaat scheiden moet je veel regelen. Ontdek wat onze adviseurs voor jou kunnen betekenen.
Verduurzaming van jouw eigen woning is een integraal onderdeel van ons hypotheekadvies.
De laatste updates over hypotheken en wonen.
16 september 2026
Heb je een paar jaar geleden een hypotheek afgesloten tegen een lage rente en wil je nu verhuizen naar een andere woning in Tilburg? Dan wil je die lage...
08 september 2026
De huizenprijzen stijgen nog steeds, maar duidelijk minder hard dan vorig jaar. Dat klinkt als goed nieuws voor iedereen die een huis wil kopen. Maar...
16 augustus 2022
When you are thinking about buying a home, one of the most important decisions you will make is whether to get a mortgage or a loan. A mortgage is a...
We krijgen een 10 op Advieskeuze.nl en daar zijn we trots op.
In de wegwijs dienstenwijzer kun je lezen wie we zijn en wat wij voor jou kunnen betekenen. In de vergelijkingskaarten hypotheekaanvraag, risico's afdekken en vermogen opbouwen, lees je per product of dienst precies wat we voor je doen. Zo kom je niet voor verrassingen te staan.
Bereken direct wat je maximale hypotheek is, of laat ons dit voor je doen, we helpen je graag.
Maak eenvoudig een afspraak, het eerste gesprek is altijd gratis.
Altijd bij jou in de buurt!
Ja. Bij een hogere hypotheekrente zijn de maandlasten hoger en kun je meestal minder lenen. Bij een lagere rente kan je maximale hypotheek juist toenemen.
Een BKR-registratie laat zien of je andere leningen hebt, zoals een creditcard, persoonlijke
lening of telefoonabonnement. Dit heeft invloed op je maximale hypotheek, omdat
geldverstrekkers deze maandlasten meenemen in hun berekeningen. Bij De Hypotheekshop
in Tilburg bekijken we jouw situatie zorgvuldig. We helpen je begrijpen wat de impact is en
adviseren je over eventuele stappen, zoals het aflossen van kleine schulden, om je
hypotheekruimte te vergroten.
Dit doe je door middel van deze tool, wel adviseren we je altijd een vrijblijvende afspraak te maken met onze Hypotheekadviseur.
Dat hangt van een aantal factoren af, we leggen het je op deze pagina uit.
Je overwaarde bereken je door de geschatte woningwaarde te vergelijken met je openstaande hypotheekschuld. De woningwaarde kan blijken uit een recente verkoop in de buurt, een WOZ-waarde (indicatie) of een taxatie. Voor een exacte berekening is vaak een taxatie of waardebepaling nodig.
Een hypotheektraject duurt vaak enkele weken. De precieze doorlooptijd hangt af van de geldverstrekker, je persoonlijke situatie en hoe snel alle documenten beschikbaar zijn. Bij een ondernemer, nieuwbouwwoning of complexe inkomenssituatie kan meer tijd nodig zijn. Daarom is het verstandig om vroeg te beginnen.
Je kunt doorgaans maximaal 100% van de woningwaarde financieren met een hypotheek. Bijkomende kosten, zoals advies, taxatie, notaris en eventueel overdrachtsbelasting, betaal je meestal zelf. Hoeveel eigen geld je precies nodig hebt, hangt af van de woning, je leeftijd en je persoonlijke situatie.
Dat verschilt per situatie. Je moet in ieder geval rekening houden met de bijkomende aankoopkosten en een eventueel verschil tussen je bod en de taxatiewaarde.
Je maximale hypotheek hangt onder andere af van je inkomen, financiële verplichtingen, de hypotheekrente en het energielabel van de woning. Met een online berekening krijg je een eerste indicatie. Voor een nauwkeurige berekening kijken we ook naar zaken zoals een studieschuld, private lease, alimentatie en je toekomstbestendige inkomen.
Hoeveel je kunt opnemen hangt af van meerdere factoren, zoals je inkomen, leeftijd, hypotheekvorm, de waarde van je woning en de leennormen. In veel gevallen kun je (een deel van) de overwaarde opnemen tot een bepaald percentage van de woningwaarde, maar het exacte bedrag is altijd maatwerk.
Dat klopt, hierdoor bieden wij je meer zekerheid op de woningmarkt, wij leggen het je graag uit in een 1e vrijblijvende afspraak.
Dat hangt vooral af van je persoonlijke situatie. Als je inkomen stabiel is, je voldoende eigen geld hebt en de maandlasten goed kunt dragen, kan kopen passend zijn. Laat dit altijd vooraf berekenen.
Ja, het eerste oriëntatiegesprek is gratis en vrijblijvend. We bespreken je woonplannen en bekijken op hoofdlijnen wat er financieel mogelijk is. Wil je daarna met ons verder? Dan leggen we vooraf uit wat we voor je doen en welke kosten daarbij horen.
Met de huidige dalende hypotheekrentes kan het oversluiten van je hypotheek aantrekkelijk
zijn. Echter, er komen ook kosten bij kijken, zoals boeterente en notariskosten. Het is
belangrijk om te berekenen of de besparingen opwegen tegen deze kosten. Wij helpen je
graag met een persoonlijke analyse om te bepalen of oversluiten in jouw situatie voordelig is.
Wij denken dat kopen op dit moment nog steeds een erg goede investering is, zeker omdat Tilburg nog steeds tot de goedkopere steden behoort om te kopen, dit terwijl de huurprijzen er wel erg hoog liggen. Dit is waarom wij veel investeerders begeleiden bij de verhuurhypotheek en bij de verhuurbemiddeling. Maar als starter op de woningmarkt is ons advies nog steeds als je kunt kopen, DOEN.
Ja. Geldverstrekkers beoordelen ondernemersinkomen alleen anders dan inkomen uit loondienst. Ze kijken bijvoorbeeld naar je jaarcijfers, belastingaangiften, de ontwikkeling van je onderneming en soms een prognose. Ook als je nog geen drie volledige jaren ondernemer bent, kunnen er mogelijkheden zijn.
Ja, maar een goede financiële voorbereiding is belangrijk. We berekenen hoeveel je verantwoord kunt lenen, hoeveel eigen geld je nodig hebt en welke maandlasten bij je passen. Daarnaast bekijken we of hulp van ouders of de Starterslening van de gemeente Tilburg mogelijk is.
Dat kan, maar het brengt financiële risico’s mee. Wanneer je de hypotheek niet rond krijgt, kun je mogelijk een contractuele boete verschuldigd zijn. Laat daarom vóór het uitbrengen van zo’n bod je inkomen, eigen geld en financiële verplichtingen uitgebreid beoordelen. Een eerste online berekening alleen biedt daarvoor onvoldoende zekerheid.
Ja, in principe hebben we op kantoor alles bij de hand om je te voorzien van een goed hypotheekadvies, maar als het makkelijker voor je is dat we thuis langs komen dan is dat geen probleem.
Niet rechtstreeks. Je maximale hypotheek wordt vooral bepaald door je inkomen, de hypotheekrente, de leennormen en eventuele financiële verplichtingen.
Ja, ook met een tijdelijk contract zijn er mogelijkheden. Veel geldverstrekkers accepteren
een intentieverklaring van je werkgever. Daarmee laat je zien dat je contract waarschijnlijk
wordt verlengd. Heb je geen intentieverklaring? Geen zorgen. We kijken samen naar andere
opties, zoals een inkomenscheck via je uitzendbureau of een gemiddelde over de laatste
jaren. Bij ons in Tilburg hebben we hier ruime ervaring mee en vinden we vaak een
passende oplossing.
Ja, de gemeente Tilburg biedt in 2026 onder voorwaarden een Starterslening aan van maximaal €35.000. Deze lening is bedoeld als aanvulling op de hypotheek bij een reguliere geldverstrekker. De regeling geldt zolang de gemeente voldoende budget beschikbaar heeft. We controleren bij je aanvraag altijd de actuele voorwaarden.
Ja, dat is vaak mogelijk. Met een intentieverklaring kan je huidige inkomen soms volledig worden meegenomen. Zonder intentieverklaring kunnen er andere mogelijkheden zijn, bijvoorbeeld op basis van je arbeidsverleden, een perspectiefverklaring of een inkomensbepaling voor flexwerkers.
Ja, ook binnen 10 jaar voor pensioen zijn er vaak mogelijkheden om de hypotheek opnieuw te regelen.
Dat is vaak mogelijk door je hypotheek te verhogen of over te sluiten. Of dit haalbaar en verantwoord is, hangt af van je inkomen, leeftijd, woningwaarde en gewenste maandlasten. Voor energiebesparende maatregelen kunnen aanvullende leenmogelijkheden gelden.
Ja, ook na pensionering zijn er vaak mogelijkheden. Geldverstrekkers rekenen met uw pensioeninkomen en de waarde van uw woning.
Ja. Je kunt langskomen bij De Hypotheekshop Tilburg Centrum aan de Bredaseweg, maar een gesprek via webcam of telefoon is ook mogelijk. Zo kun je kiezen welke vorm van hypotheekadvies het beste bij je past.
Ja, dat kan vaak. Bijvoorbeeld door je hypotheek te verhogen (als dat past bij je inkomen) of door een aanvullende hypotheek af te sluiten. Voor sommige situaties is er ook een verzilverhypotheek, waarbij je overwaarde benut zonder direct hogere maandlasten, afhankelijk van de gekozen vorm.
Nee, losse inrichting en apparatuur vallen niet onder hypotheekfinanciering.
Meestal niet. Kosten koper betaal je doorgaans met eigen geld.
Ja, energiebesparende maatregelen kunnen vaak (deels) extra worden meegefinancierd.
Ja. We berekenen bijvoorbeeld of één van beiden in de woning kan blijven wonen, hoeveel financiering daarvoor nodig is en welke maandlasten verantwoord zijn. Daarbij kijken we ook naar de verdeling van de woning, alimentatie en eventuele ontslagverlening uit de hoofdelijke aansprakelijkheid.
Nee. Of overbieden nodig of verstandig is, hangt af van de woning, de vraagprijs, de marktwaarde en de belangstelling. Wij berekenen hoeveel je financieel verantwoord kunt bieden. Voor een beoordeling van de marktwaarde en de biedstrategie kun je eventueel een aankoopmakelaar inschakelen.
Niet altijd, maar in de huidige markt komt het vaak voor. De vraag naar woningen in Tilburg
is groot, vooral in populaire wijken. Wij helpen je om strategisch te bieden. We maken een
realistische inschatting van de woningwaarde en adviseren je over je maximale bod. Zo
voorkom je dat je onnodig te veel betaalt, maar vergroot je wel je kans op succes.
Overwaarde wordt vaak gebruikt voor:
verbouwen of verduurzamen (bijv. isolatie, warmtepomp, zonnepanelen)
het verlagen van maandlasten via oversluiten of een andere hypotheekvorm
aankoop van een tweede woning (in Nederland of buitenland)
schenken aan kinderen of hulp bij hun aankoop
extra buffer of aanvulling voor later (pensioen)
Oversluiten kan interessant zijn als je huidige hypotheek niet meer bij je situatie past, je rentevaste periode bijna afloopt of andere voorwaarden aantrekkelijker zijn. Daarbij moet je rekening houden met mogelijke kosten, zoals een vergoeding voor vervroegd aflossen, advies, taxatie en notaris. Een berekening laat zien of de verwachte voordelen tegen de kosten opwegen.
Een hypotheekadviseur brengt je inkomen, financiële verplichtingen, woonwensen en toekomstplannen in kaart. Vervolgens vergelijken we de mogelijkheden bij ruim 40 geldverstrekkers. We kijken daarbij niet alleen naar de hypotheekrente, maar ook naar de voorwaarden, maandlasten en risico’s. Daarna begeleiden we je bij de hypotheekaanvraag tot aan de notaris.
Dit is moeilijk te zeggen, wel houden we hier dagelijks de laatste hypotheekrente voor je bij.
Overwaarde is het verschil tussen de actuele marktwaarde van je woning en de resterende hypotheekschuld. Als je woning meer waard is geworden (of je hebt al veel afgelost), ontstaat er overwaarde. Die overwaarde kun je soms benutten, bijvoorbeeld voor verbouwen, verduurzamen of extra financiële ruimte.
De advieskosten hangen af van je persoonlijke situatie en de werkzaamheden die nodig zijn. Een starter heeft bijvoorbeeld een ander adviestraject dan een ondernemer, doorstromer of iemand die gaat scheiden. Na het gratis oriëntatiegesprek ontvang je vooraf duidelijkheid over de dienstverlening en de bijbehorende kosten.
Verbouwingen, meerwerk bij nieuwbouw en energiebesparende voorzieningen kunnen vaak worden meegefinancierd, zolang deze de woningwaarde verhogen.
Wat kost hypotheekadvies?
De kosten voor hypotheekadvies verschillen per situatie en adviseur. Gemiddeld liggen de kosten voor een compleet hypotheektraject tussen de €3.000 en €4.500.
Daarvoor krijg je meestal:
✔ Persoonlijk hypotheekadvies
✔ Vergelijking van meerdere geldverstrekkers
✔ Begeleiding van aanvraag tot notaris
✔ Controle van alle documenten en voorwaarden
Bij een goede adviseur kijk je niet alleen naar de laagste rente, maar vooral naar wat het beste past bij jouw situatie en toekomstplannen. Een goed advies kan je uiteindelijk juist veel geld besparen.
De meest voorkomende oplossingen zijn:
Hypotheek verhogen bij je huidige geldverstrekker
Tweede hypotheek (aanvullende lening op je woning)
Oversluiten naar een nieuwe hypotheek die beter past
Verzilverhypotheek (in specifieke situaties, vaak bij hogere leeftijd)
Wat het beste is, hangt af van je doel, maandlasten en financiële ruimte.
Lees hier hoe dit werkt.
Meestal hebben we recente loonstroken, een werkgeversverklaring, bankafschriften, een overzicht van leningen en een identiteitsbewijs nodig. Heb je al een woning gevonden, dan zijn ook de koopovereenkomst en woninggegevens belangrijk. Ondernemers hebben meestal aanvullende stukken nodig, zoals jaarcijfers en belastingaangiften.
Een lening of kredietregistratie kan je maximale hypotheek verlagen. Denk aan een persoonlijke lening, doorlopend krediet, private lease of een kredietmogelijkheid op een creditcard. De precieze invloed hangt af van het krediet en de registratie. Los een schuld niet zomaar af zonder eerst te laten berekenen wat het werkelijke effect op je hypotheekmogelijkheden is.
Op zich niet, alleen het bepalen van het inkomen gaat via een zogenaamde inkomensverklaring, je leest er op deze pagina meer over .
Dit hangt af van de gekozen hypotheekvorm. In veel gevallen kiezen senioren juist voor lagere maandlasten.
Landelijk stijgen de huizenprijzen nog steeds. De stijging is wel minder sterk dan eerder. Minder hard stijgen betekent dus niet automatisch dat woningen in prijs dalen.
Meld je aan voor onze nieuwsbrief en ontvang e-mails over onderwerpen die voor jou relevant zijn.